消費者庁から「表示に係る報告を求める」という調査の通知が届いた、措置命令案が示された、課徴金納付命令の予告が届いた。
こうした事態は、企業にとって年間事業計画を揺るがすインパクトを持ちます。しかし、この段階での初動対応と法的論点の整理を適切に行えば、処分内容を軽くしたり、幾つかの規制違反のうち一部に絞らせたり、訴訟を手段として争うことも可能となります。
本記事では、措置命令・課徴金納付命令を受けた、またはその予備手続を受けている企業のために、初動から処分確定・訴訟、そして社内体制再構築までのフローを整理します。
処分手続の全体像
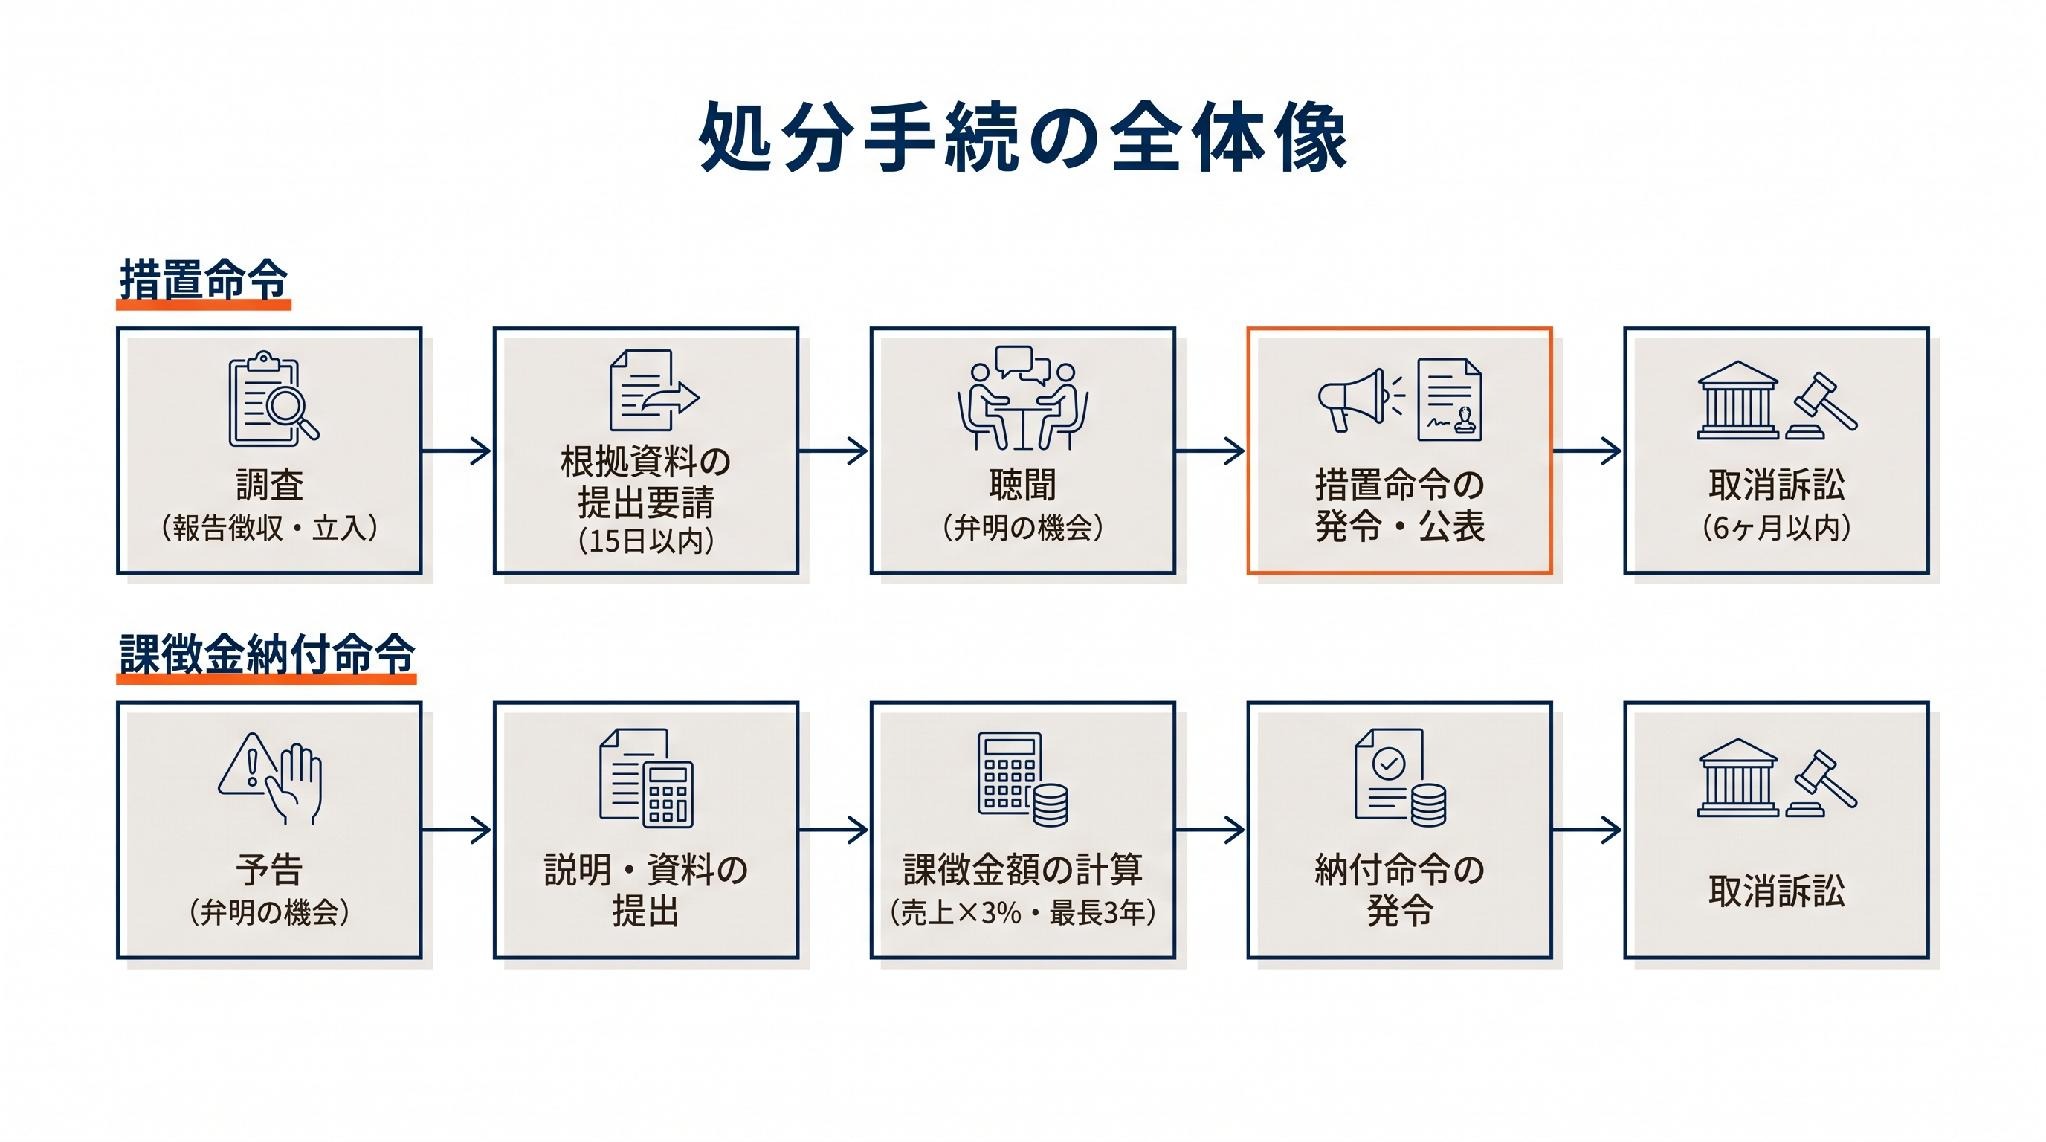
措置命令の手続の流れ
- 消費者庁による調査(報告徴収・立入検査)
- 不実証広告規制による合理的根拠資料の提出要請(15日以内)
- 弁明の機会の付与の通知
- 弁明の機会の付与(予定される措置命令の説明と事業者の意見陳述)
- 措置命令の発令・公表
- 取消訴訟を提起する機会(処分を知った日から6ヶ月以内)
課徴金納付命令の手続の流れ
- 課徴金納付命令の予告(予備プロセス・弁明の機会の付与)
- 事業者の説明・資料の提出
- 課徴金額の計算(不当表示対象の売上額×3%、最長3年遡及)
- 課徴金納付命令の発令
- 取消訴訟
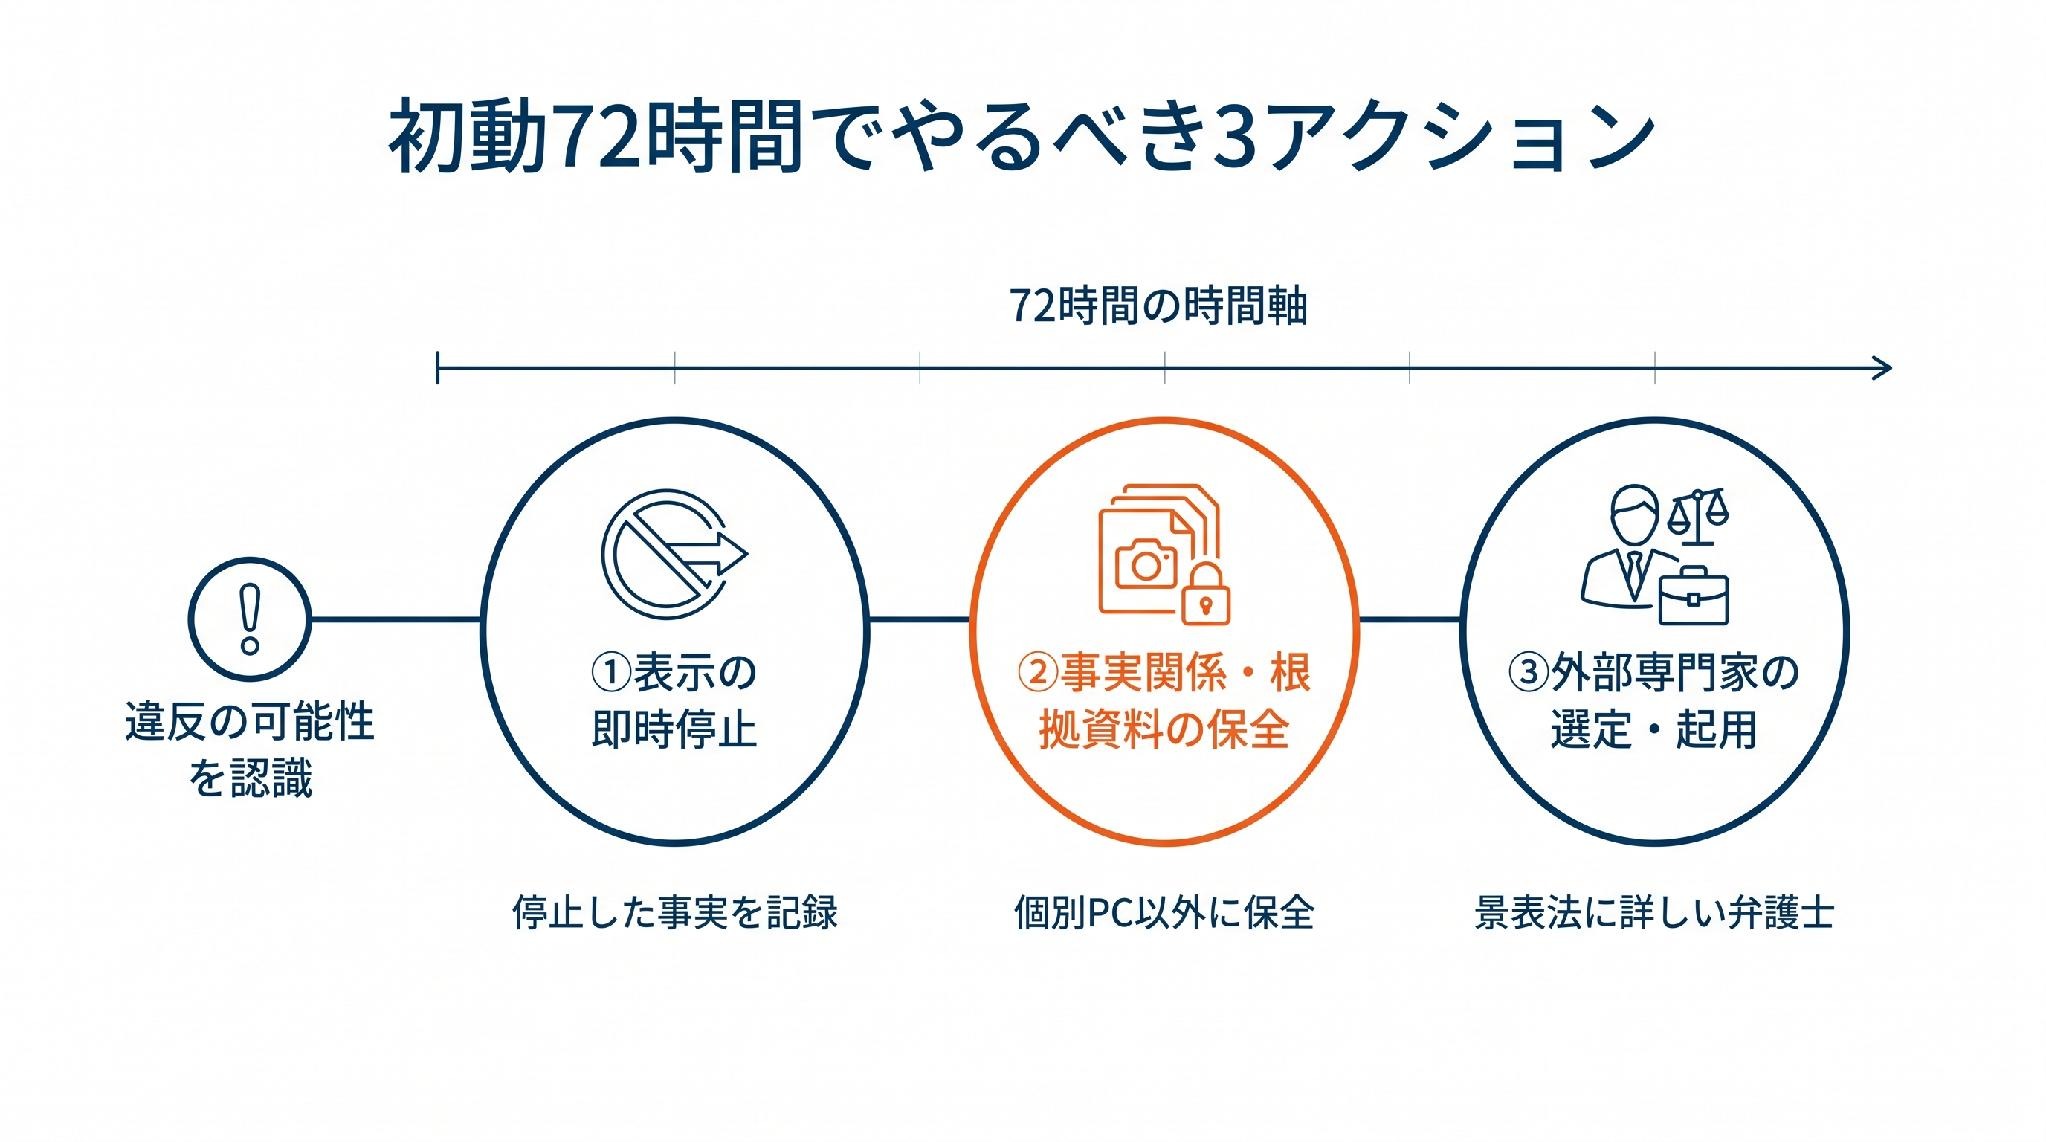
初動の3日間でやるべきこと
表示の即時停止
違反の可能性を社内で認識した段階で、表示を継続することは悪質性加重の要因となります。サービス該当部門に対し「表示をすぐに外して」と指示し、外した事実を記録しておいてください。
事実関係・根拠資料の保全
いつ、誰が、どの根拠で該当表現を承認したのかを時系列で整理し、関係データ(計画書、調査報告、メール・チャットログ、会議体議事録)を関係者の個別PC以外に保全しておきます。証拠保全の遅れは、他の事よりも回復しがたいダメージとなります。
外部専門家の選定・起用
措置命令・課徴金命令への対応は専門性が高く、顧問弁護士だけではリソースが足りないケースも多いため、景品表示法に詳しい外部弁護士の起用を有力な選択肢として検討しましょう。
自主申告による課徴金減額
景品表示法9条は、事業者が消費者庁の調査開始前に自主的に違反を申告した場合に、課徴金額を50%減額する制度を規定しています。違反の蓋然性が高い事案、減額計算しても合理性が出る規模の事案については、この制度の活用を検討する価値があります。
ただし、自主申告は一度行うと撤回できず、その後の事実認定・範囲認定にも重大な影響を与えるため、やるかやらないかの判断は慎重に行わなければなりません。難しい判断となるため、外部専門家との協働がもっとも有効に機能します。
弁明の機会の付与と訴訟による反論
弁明の機会の付与
措置命令を発令するに先立ち、消費者庁は事業者に弁明の機会を与えなければなりません。この弁明の機会の付与で、事実認定や違反認定についての事業者側の主張を提出できます。措置命令の内容や記載事項の軽減を求める上で重要なステップです。
取消訴訟
措置命令に不服がある場合は、処分を知った日から6ヶ月以内に取消訴訟を提起できます。課徴金納付命令も同様です。訴訟費用・期間と、勝訴可能性・レピュテーションへの影響を総合的に検討して判断します。
公表された後のレピュテーション管理
ステークホルダーへの説明
公表直後のステークホルダー(取引先、金融機関、株主、従業員)への説明について、適切かつ効果的な内容となるよう計画し、提供しましょう。上場企業の場合は、適正な開示タイミングも考えて計画します。
取り上げられたときの対応
業界メディアや一般メディアに取り上げられたときの対応をあらかじめ設計します。メディアトレーニング、Q&A集の作成、SNSでのリアクションへの対応ポリシーを策定しておいてください。
社内体制の再構築
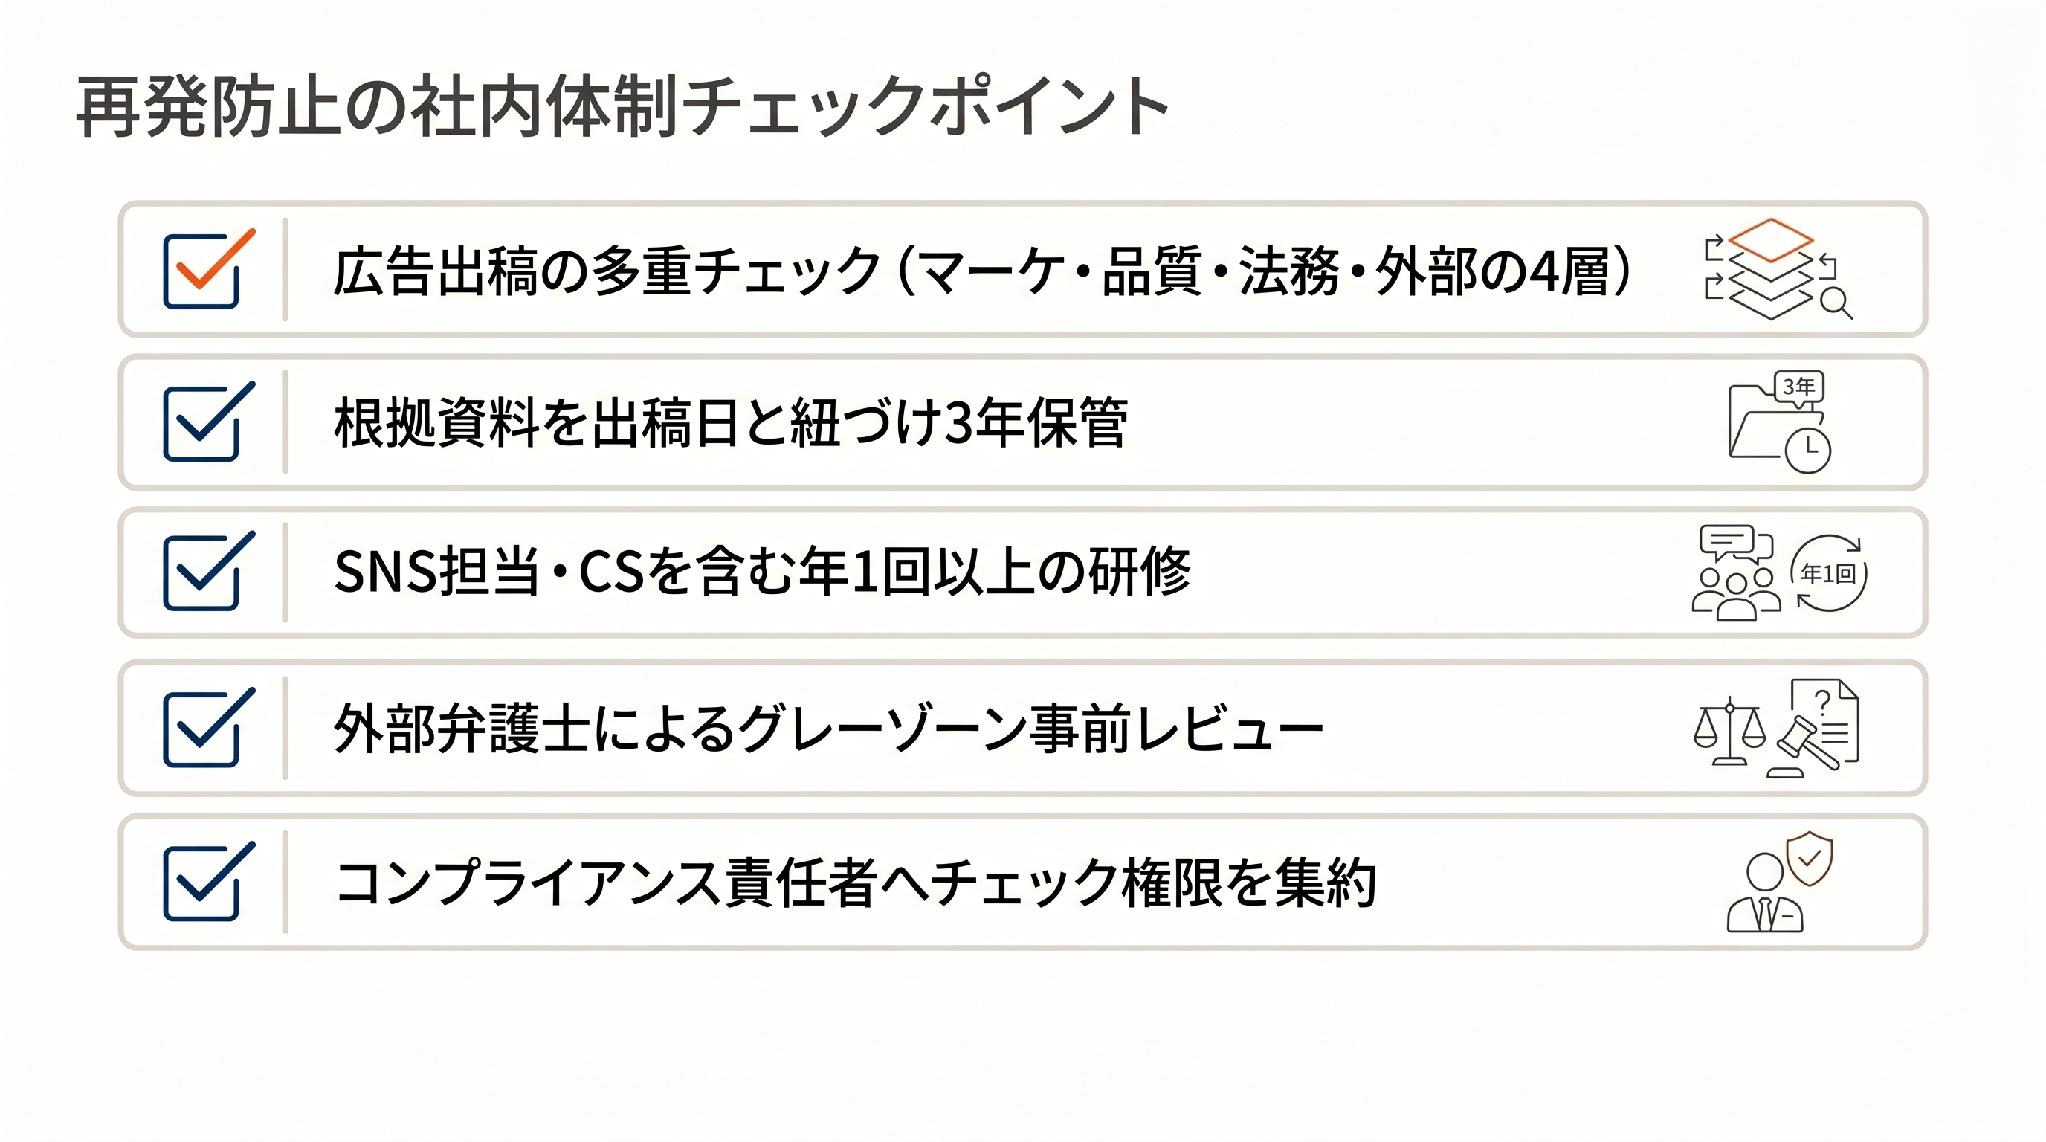
措置命令を受けた企業には、「再発防止措置の実施」と「事例の社内周知」が命じられます。形式的にこれらに対応するだけでは、同様の違反を繰り返すリスクを取り除けません。以下のチェックポイントを組み込んだ社内体制の底上げを行うことが、長期的なリスクコントロールにつながります。
- 広告出稿の多重チェックフロー(マーケ・品質・法務・外部の4層)の導入
- 合理的根拠資料を出稿日と紐づけて3年保管するルールの社内規程化
- マーケ部門・PR部門だけでなく、SNS運営担当者・カスタマーサポートを含めた年1回以上の定期研修
- 外部弁護士によるグレーゾーン事案の事前レビュー体制
- コンプライアンス責任者へのチェック権限の集約
措置命令を受けた事態を「社内体制を生まれ変わらせる契機」に転じさせる
ここまで、措置命令・課徴金納付命令の手続の流れ、初動のやり方、自主申告の制度、聴聞手続・取消訴訟と社内体制再構築までを見てきました。措置命令や課徴金命令を受けるという事態は、企業にとって深刻なネガティブイベントですが、同時に「これまで見て見ぬふりしていた社内体制の不備を二度と同じように許さない」ためのターニングポイントにもなります。
コンプライアンス体制は、平時には問題なく見えていた論点が、事態発生後に是正されていく、というパターンを多く見ています。可能な限り、事態が起きる前に社内体制を見直し、事態が起きてしまった際にはその事態を冷静に最小限のダメージで収束させる、という両面の体制をご検討ください。
プロスパイア法律事務所
代表弁護士 光股知裕
損保系法律事務所、企業法務系法律事務所での経験を経てプロスパイア法律事務所を設立。IT・インフルエンサー関連事業を主な分野とするネクタル株式会社の代表取締役も務める。企業法務全般、ベンチャー企業法務、インターネット・IT関連法務などを中心に手掛ける。