
景品表示法(不当景品類及び不当表示防止法)は、商品やサービスの内容・取引条件について消費者を誤認させる表示などを規制する法律です。令和5年5月17日に公布された改正法(令和5年法律第29号)が令和6年10月1日に施行され、優良誤認表示・有利誤認表示に対して、行政処分を経ずに罰金を科すことができる直罰規定が新設されました。
本記事では、景品表示法の直罰規定がどの違反を対象とし、どのような場合に適用されるのかを中心に、同じ改正で導入された確約手続や課徴金制度の見直しも含めて整理します。施行から2年が経過した2026年10月時点の運用状況にも触れます。
景品表示法改正の概要—令和6年10月施行
改正の根拠と施行日
改正法は「不当景品類及び不当表示防止法の一部を改正する法律」(令和5年法律第29号)で、令和5年5月17日に公布され、令和6年10月1日に施行されました。
消費者庁は、この改正の趣旨を、事業者の自主的な取組の促進と、違反行為に対する抑止力の強化などにより、一般消費者の利益の一層の保護を図るものと説明しています。
主な改正項目
本記事では、実務への影響が大きい次の5項目を中心に取り上げます。
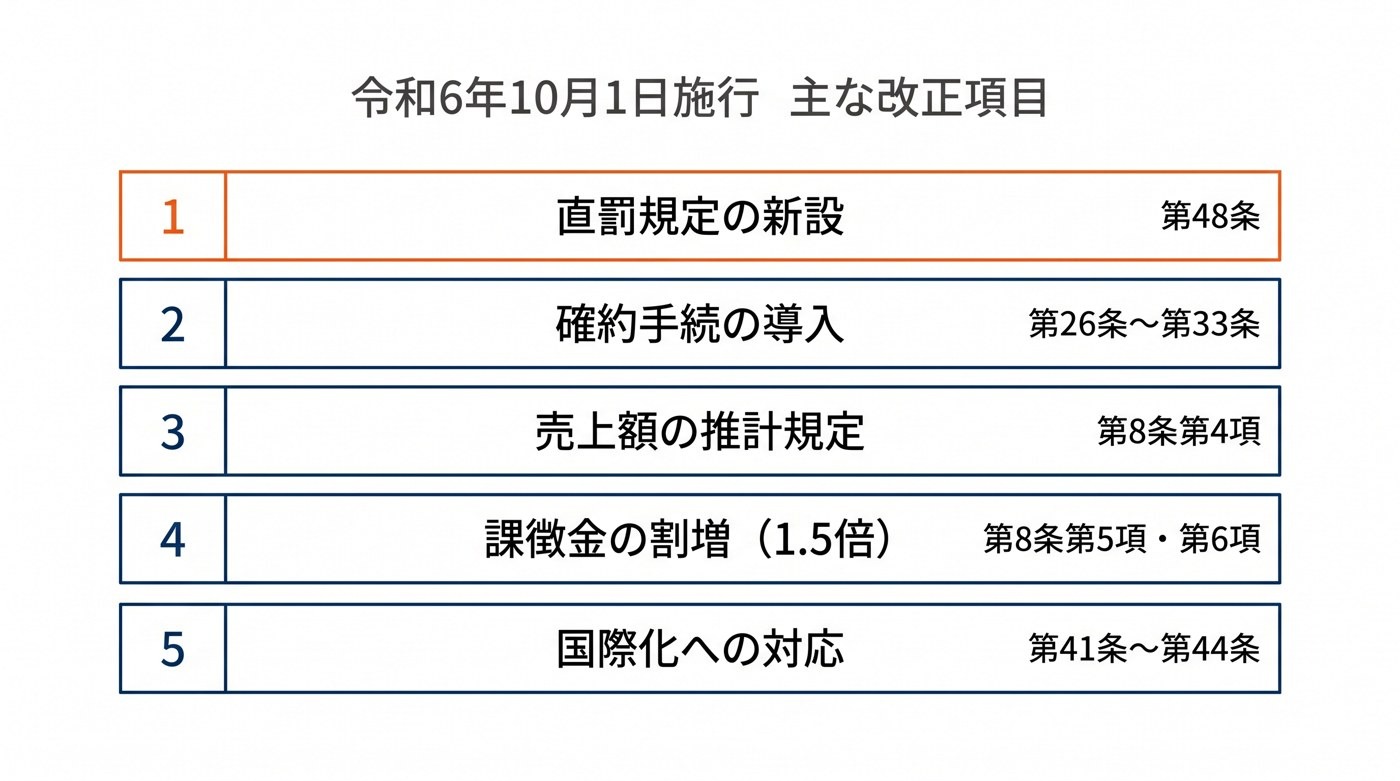
- 直罰規定の新設(第48条):優良誤認表示・有利誤認表示に対する100万円以下の罰金
- 確約手続の導入(第26条〜第33条):事業者が是正計画を申請し、認定を受ければ措置命令・課徴金納付命令を受けない仕組み
- 課徴金の売上額の推計規定(第8条第4項):事業者が売上額などを報告しない場合に、推計により課徴金を算定できる規定
- 課徴金額の割増(第8条第5項・第6項):10年以内に課徴金納付命令を受けた事業者の課徴金を1.5倍にする規定
- 国際化への対応(第41条〜第44条):外国執行当局への情報提供制度の創設、措置命令などの送達規定の整備
このほか、課徴金の返金措置について電子マネー等による返金を認める改正(第10条)と、適格消費者団体が事業者に表示の根拠資料の開示を要請できる規定(第35条)も設けられています。
改正の趣旨・背景
直罰規定の背景について、消費者庁は、表示内容について何ら根拠を有していないことを認識したまま表示を行うなど、表示と実際に乖離があることを認識しつつ違反行為を行う悪質な事業者が存在し、行政処分にとどまらず刑事罰による抑止の対象とする必要があると説明しています。
確約手続の背景としては、改正前には、違反を認定して措置命令・課徴金納付命令を行うか、違反のおそれにとどまる場合に行政指導を行うかの2つしか選択肢がなく、早期の是正や被害回復に自主的に取り組む事業者を評価する制度がなかったことが挙げられています。
改正前の制度の整理—行政処分を中心とした仕組み
優良誤認表示・有利誤認表示の規制
景品表示法第5条は、事業者が自己の供給する商品・サービスについて行う不当な表示を禁止しています。中心となるのは次の2つです。
- 優良誤認表示(第1号):品質、規格その他の内容について、実際のもの又は競合他社のものよりも著しく優良であると示す表示
- 有利誤認表示(第2号):価格その他の取引条件について、実際のもの又は競合他社のものよりも著しく有利であると一般消費者に誤認される表示
このほか、第3号に基づき内閣総理大臣が指定する表示(いわゆるステルスマーケティングに関する告示、原産国に関する告示など)も禁止されています。
措置命令と課徴金納付命令
違反行為に対しては、消費者庁が措置命令(第7条第1項)を行い、行為の差止め、再発防止策の実施、一般消費者への周知などを命じることができます。
優良誤認表示・有利誤認表示については、これに加えて課徴金納付命令(第8条)の対象となります。課徴金制度は平成26年11月の改正で導入されたもので、課徴金額は、最長3年の課徴金対象期間における対象商品・サービスの売上額の3%です。算定額が150万円未満の場合や、事業者が違反に当たることを知らず、かつ知らないことについて相当の注意を怠っていなかった場合には、納付は命じられません。
改正前の刑事罰は「措置命令違反」が中心
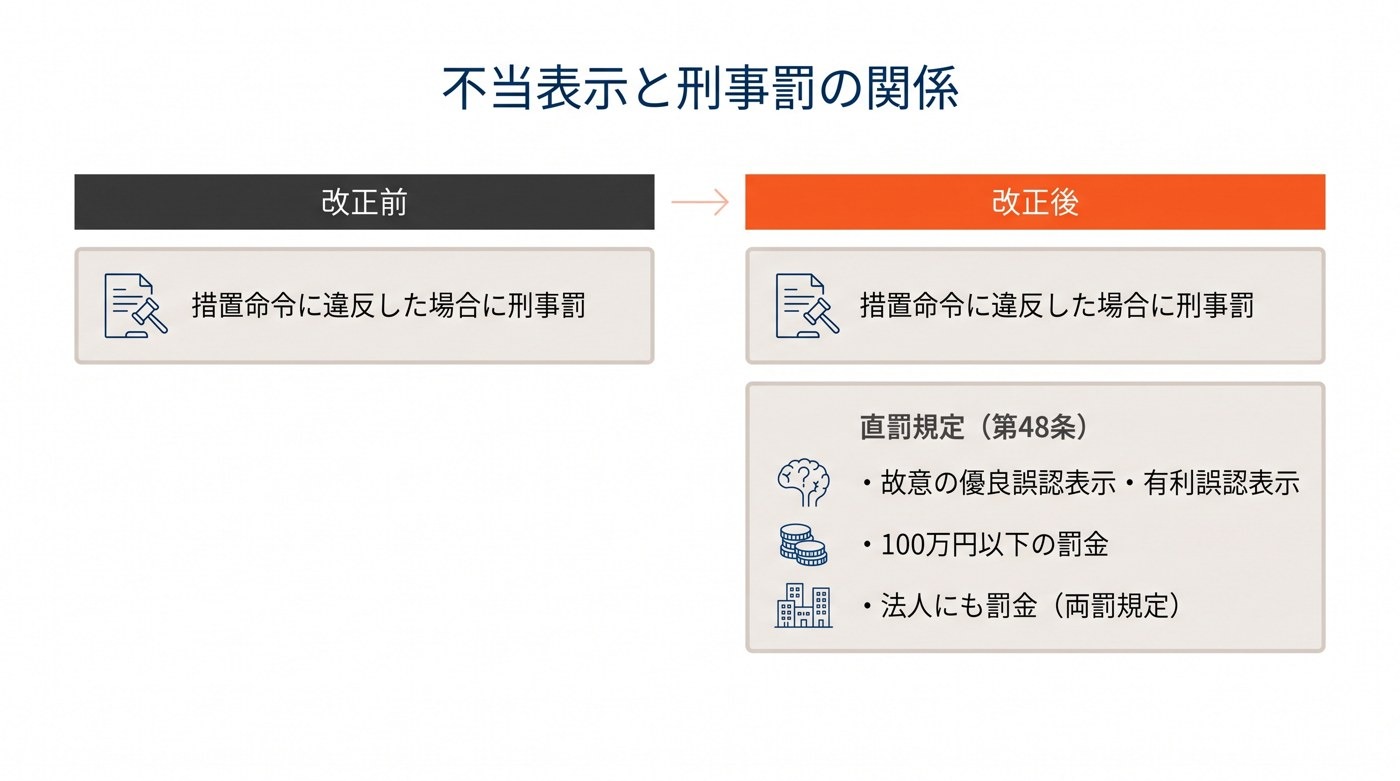
改正前の景品表示法には、不当表示そのものを処罰する規定はありませんでした。刑事罰が問題になるのは、主として措置命令に違反した場合(2年以下の拘禁刑又は300万円以下の罰金。法人には3億円以下の罰金)で、いわば行政処分を経たうえでの間接的な罰則にとどまっていました。
不当表示をしても、措置命令を受けてから是正すれば刑事責任は問われないという構造だったことが、悪質な事業者に対する抑止として十分かという点で課題とされていました。
直罰規定の新設—違反行為に対する100万円以下の罰金
条文と対象となる違反の範囲
改正で新設された第48条は、次のいずれかに該当する場合に、違反行為をした者を100万円以下の罰金に処すると定めています。
- 自己の供給する商品・サービスの品質、規格その他の内容について、実際のもの又は競合他社のものよりも著しく優良であると一般消費者を誤認させるような表示をしたとき
- 自己の供給する商品・サービスの価格その他の取引条件について、実際のもの又は競合他社のものよりも著しく有利であると一般消費者を誤認させるような表示をしたとき
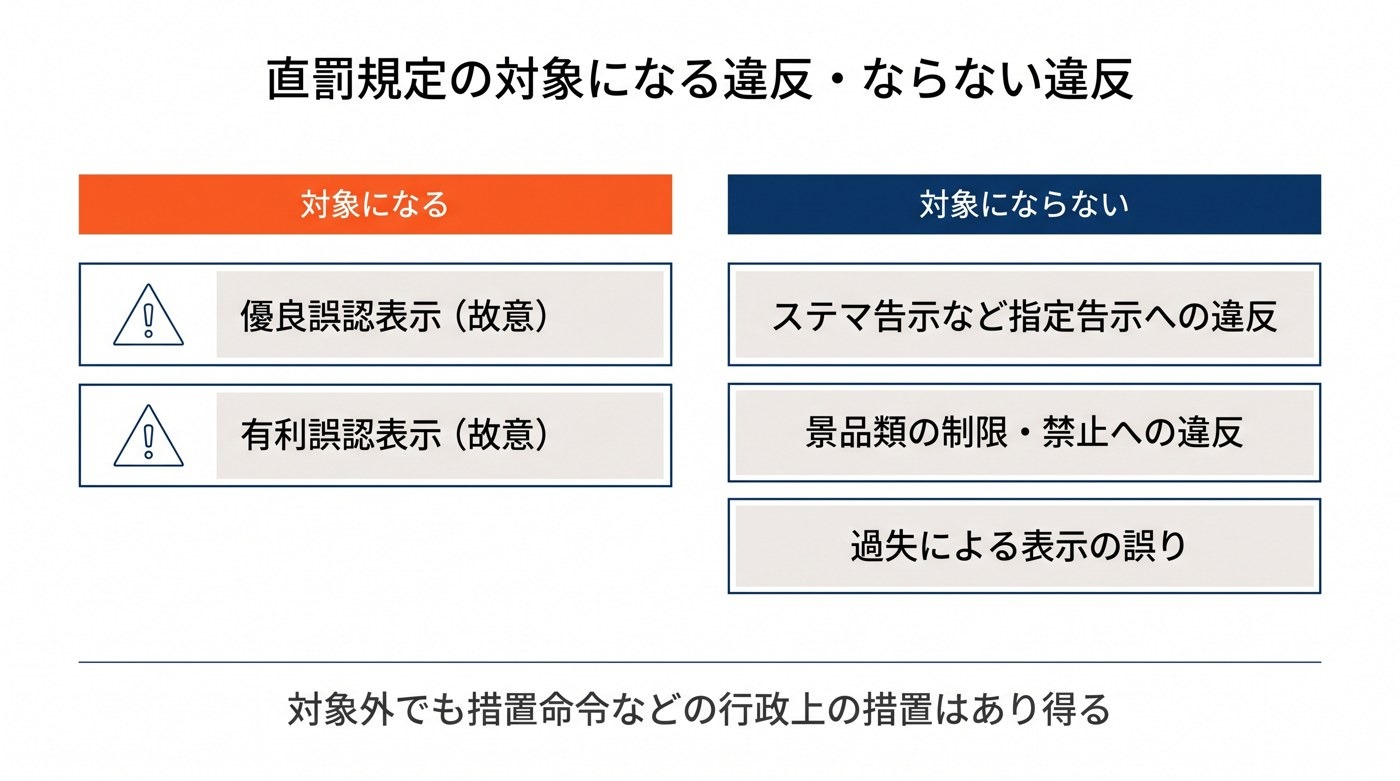
つまり、直罰規定の対象は優良誤認表示と有利誤認表示に当たる行為です。法定刑は罰金のみで、拘禁刑は定められていません。
対象は「故意」に行われた場合
第48条には過失を処罰する旨の定めがありません。刑法上、過失による行為は特別の規定がない限り処罰されないため、直罰規定の対象は故意に優良誤認表示・有利誤認表示を行った場合に限られます。消費者庁の資料も、直罰規定を、故意に優良誤認表示・有利誤認表示を行う行為を罰則の対象とするものと説明しています。
したがって、確認不足で結果的に事実と異なる表示をしてしまったという場合が、直ちに直罰規定の対象になるわけではありません。想定されているのは、根拠がないことを認識したまま表示を続けるような悪質な事案です。
もっとも、故意があったかどうかは、表示の根拠資料の有無、社内での指摘の経過、是正の有無といった客観的な事情から判断されます。たとえば、効果を裏付けるデータがないと担当者が認識しながら効果をうたう広告を出した場合や、社内や取引先から表示と実態の食い違いを指摘された後も表示を続けた場合には、故意が認められる方向に働くと考えられます。
両罰規定—法人にも罰金
第49条第1項は、法人の代表者や従業者などが、その法人の業務に関して第48条の違反行為をしたときは、行為者を罰するほか、法人に対しても同じ罰金刑(100万円以下)を科すと定めています。個人事業主の従業者が違反した場合の事業主についても同様です。
直罰規定の対象にならない違反
次の違反は、第48条の対象ではありません。
- ステルスマーケティングに関する告示など、第5条第3号に基づく指定告示への違反
- 景品類の制限・禁止(第4条)への違反
たとえば、PR表記のないインフルエンサー投稿は、それだけでは直罰規定の対象になりません。ただし、その投稿に実際よりも著しく優良又は有利と誤認させる内容が含まれていれば、優良誤認表示・有利誤認表示として別途問題になります。なお、第5条第3号の告示に違反する表示は課徴金の対象からも除かれていますが、措置命令の対象にはなり、措置命令に違反すれば刑事罰の対象となります。
行政処分との関係と施行後の運用
直罰規定は、措置命令や課徴金納付命令に代わるものではなく、これらに加えて設けられたものです。同じ表示について、行政処分と刑事手続の両方が問題になることもあり得ます。
2026年10月時点で、筆者が確認した範囲では、第48条が適用された事例は公表されていません。消費者庁が令和8年5月に公表した令和7年度の運用状況でも、措置命令13件、確約計画の認定8件、課徴金納付命令10件(課徴金額合計3億3940万円)、指導388件が報告されており、執行の中心は引き続き行政上の措置です。
罰金額そのものは事業規模に比べて大きいとはいえませんが、刑事事件として捜査の対象となり、有罪となれば前科となることの影響は、金額以上に大きいといえます。
確約手続の導入
確約手続とは
確約手続は、景品表示法に違反する疑いのある行為について、事業者が自ら是正のための計画(確約計画)を作成して申請し、消費者庁長官の認定を受けたときは、その行為について措置命令と課徴金納付命令を受けないこととする仕組みです(第26条〜第33条)。独占禁止法には同様の制度が先行して設けられています。
行為が継続している場合の「是正措置計画」(第26条〜第29条)と、行為が既に終わっている場合の「影響是正措置計画」(第30条〜第33条)の2種類があります。
通知から認定までの流れ
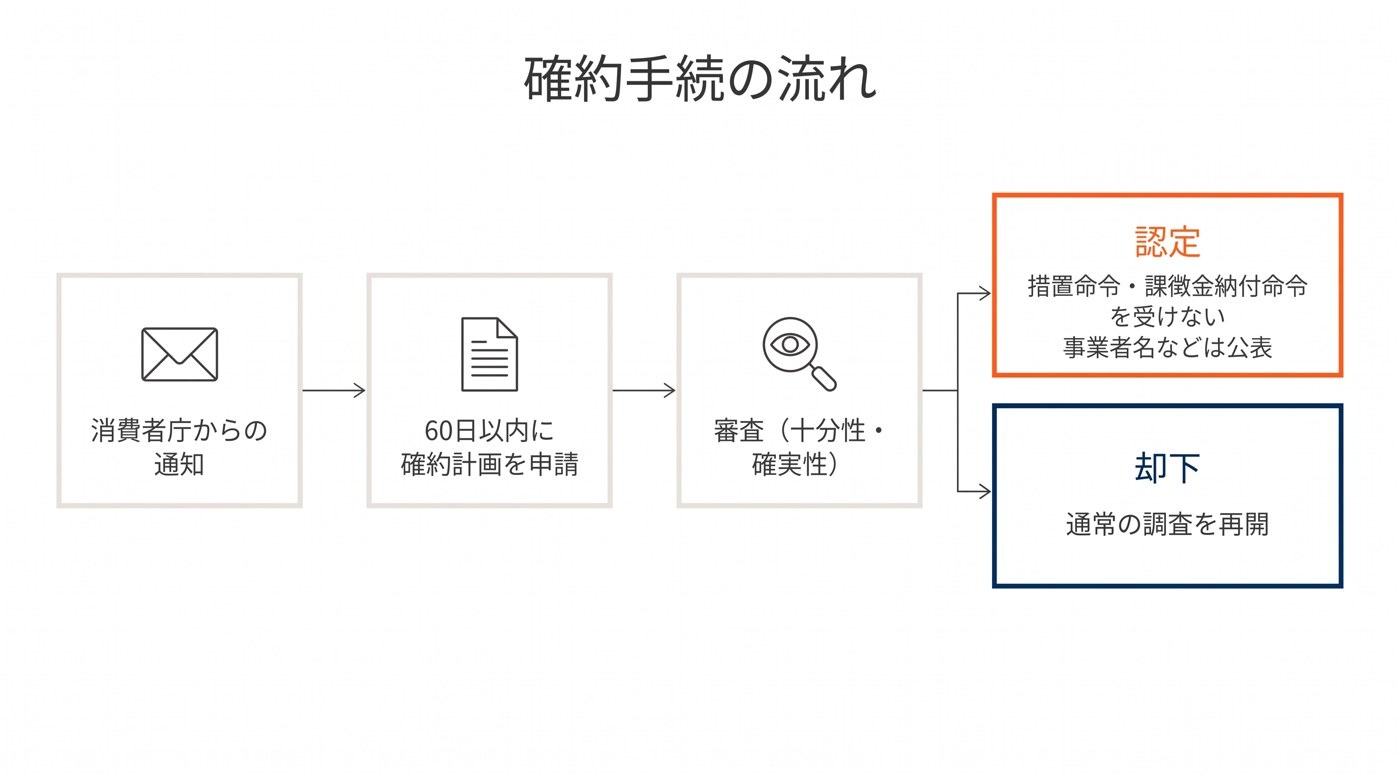
手続は、消費者庁からの通知で始まります。事業者の側から一方的に申請できるものではありません。
- 消費者庁が、違反の疑いのある行為の概要などを書面で通知する(確約手続通知)
- 通知を受けた事業者が、60日以内に確約計画を作成して認定を申請する(申請するかどうかは事業者の判断)
- 消費者庁が、計画が「疑いの理由となった行為及びその影響を是正するために十分であること」「確実に実施されると見込まれること」の2要件を満たすかを審査する
- 要件を満たせば認定、満たさなければ却下。却下された場合は通常の調査が再開される
消費者庁の「確約手続に関する運用基準」(令和6年4月18日消費者庁長官決定)は、確約計画に盛り込む措置の典型例として、違反被疑行為の取りやめ、一般消費者への周知徹底、再発防止策、履行状況の報告を挙げています。また、購入者への返金は、措置内容の十分性を満たすために有益であり、重要な事情として考慮するとされています。
調査を受けている事業者は、通知の前であっても、確約手続の対象となるかを消費者庁に相談することができます。
確約手続の対象にならない場合
運用基準は、次の場合には確約手続の対象としないとしています。
- 調査開始の通知などの日から遡って10年以内に、景品表示法に基づく措置命令又は課徴金納付命令を受けたことがある場合(確定しているものに限る)
- 表示に根拠がないことを当初から認識しているにもかかわらず、あえてその表示を行っているなど、悪質かつ重大な違反被疑行為と考えられる場合
後者は、直罰規定が想定する場面と重なります。故意が疑われるような事案では、確約手続による解決は期待しにくいということになります。
公表と施行後の運用状況
確約計画が認定されると、消費者庁は、計画の概要、違反被疑行為の概要、事業者名などを公表します。その際、景品表示法に違反することを認定したものではないことが付記されます。申請が却下された場合や取り下げた場合は、原則として公表されません。
認定後に計画どおり措置が実施されなかった場合や、虚偽の事実に基づいて認定を受けたことが判明した場合は、認定が取り消され、措置命令・課徴金納付命令の対象に戻ります。
消費者庁の公表によれば、確約計画の認定は令和6年度が1件、令和7年度が8件でした。令和7年度の8件の違反被疑行為の内訳は、優良誤認1件、有利誤認5件、ステルスマーケティング告示4件です(複数の条項にまたがる事件があるため、合計は件数と一致しません)。
事業者にとっては、違反の認定と課徴金を避けられる一方、事業者名は公表され、返金を含む措置の費用負担も生じます。通知を受けた場合には、60日という期間の中で、事実関係の確認と計画の内容を詰める必要があります。
課徴金制度の見直しとその他の改正
売上額の推計規定(第8条第4項)
課徴金の計算の基礎となる事実について、事業者が消費者庁から報告を求められたにもかかわらず報告しないときは、消費者庁は、把握できない期間の売上額を合理的な方法で推計して、課徴金の納付を命じることができるようになりました。
具体的な推計方法は内閣府令で定められており、売上額を把握できた期間の1日当たりの平均額に、把握できない期間の日数を掛けて算出します。帳簿の不備などを理由に売上額を報告しない事業者について、課徴金納付命令までの期間が長期化することを防ぐための規定です。
繰り返し違反に対する課徴金の割増(第8条第5項・第6項)
次の2つの要件をいずれも満たす事業者については、課徴金の算定率が3%から4.5%(1.5倍)に引き上げられます。
- 基準日(報告徴収等、資料提出の求め、弁明の機会の付与の通知のうち最も早い日)から遡って10年以内に、課徴金納付命令を受けたことがあること(確定しているものに限る)
- その課徴金納付命令の日以後に、課徴金対象行為をしていたこと
前回と同じ種類の違反であることは要件とされていません。過去に課徴金納付命令を受けた事業者は、その後10年間、割増の対象となり得ることを前提に表示を管理する必要があります。
返金措置の弾力化(第10条)
課徴金制度には、事業者が購入者に返金をした場合に、その額を課徴金から減額する仕組みがあります。改正前は金銭による返金に限られていましたが、改正により、購入者の承諾を条件として、第三者型前払式支払手段(いわゆる電子マネー等)による返金も認められました。
国際化への対応と適格消費者団体の開示要請
海外の事業者による表示への対応として、措置命令などの送達に関する規定が整備され、外国の執行当局に対する情報提供の制度が設けられました(第41条〜第44条)。
また、適格消費者団体は、事業者の表示が優良誤認表示に当たると疑うに足りる相当な理由があるときは、その理由を示して、表示の裏付けとなる合理的な根拠を示す資料の開示を要請できるようになりました(第35条)。事業者は、資料に営業秘密が含まれる場合など正当な理由がある場合を除き、要請に応じるよう努めなければなりません。
改正による実務上の影響
影響を受ける事業者・場面
直罰規定の対象は「自己の供給する商品又は役務」についての表示ですから、メーカー、小売、EC事業者、サービス提供事業者など、消費者向けに広告・表示を行う事業者全般に関係します。業種による限定はありません。
特に注意が必要なのは、効果・性能をうたう表示、「No.1」「満足度〇%」などの調査結果に基づく表示、「今だけ」「通常価格から〇%オフ」といった期間限定・二重価格の表示です。これらは根拠資料の有無が問われやすく、令和7年度の措置命令でも優良誤認3件、有利誤認8件が占めています。
表示の根拠を残すことの意味が変わった
改正前から、優良誤認表示については、消費者庁から合理的な根拠を示す資料の提出を求められ、提出できなければ不当表示とみなされる仕組み(不実証広告規制)がありました。
改正後は、これに加えて、根拠がないことを認識しながら表示したかどうかが刑事責任の分かれ目になります。表示を決めた時点でどのような根拠を確認したのかを記録しておくことは、行政処分への備えであると同時に、故意がなかったことを説明する資料にもなります。適格消費者団体から根拠資料の開示を要請される場面も想定しておく必要があります。
違反の疑いが生じたときの選択肢が増えた
違反の疑いが生じた場合の帰結は、改正前の「措置命令・課徴金」か「行政指導」かの2つから、確約手続を含む3つに広がりました。早い段階で表示を取りやめ、事実関係を調べ、返金を含む是正策を検討できるかどうかが、その後の手続の選択に影響します。反対に、問題を認識しながら表示を続けることは、確約手続の対象から外れる方向に働くだけでなく、直罰規定の適用が検討される事情にもなり得ます。
改正を踏まえて企業がとるべき対応
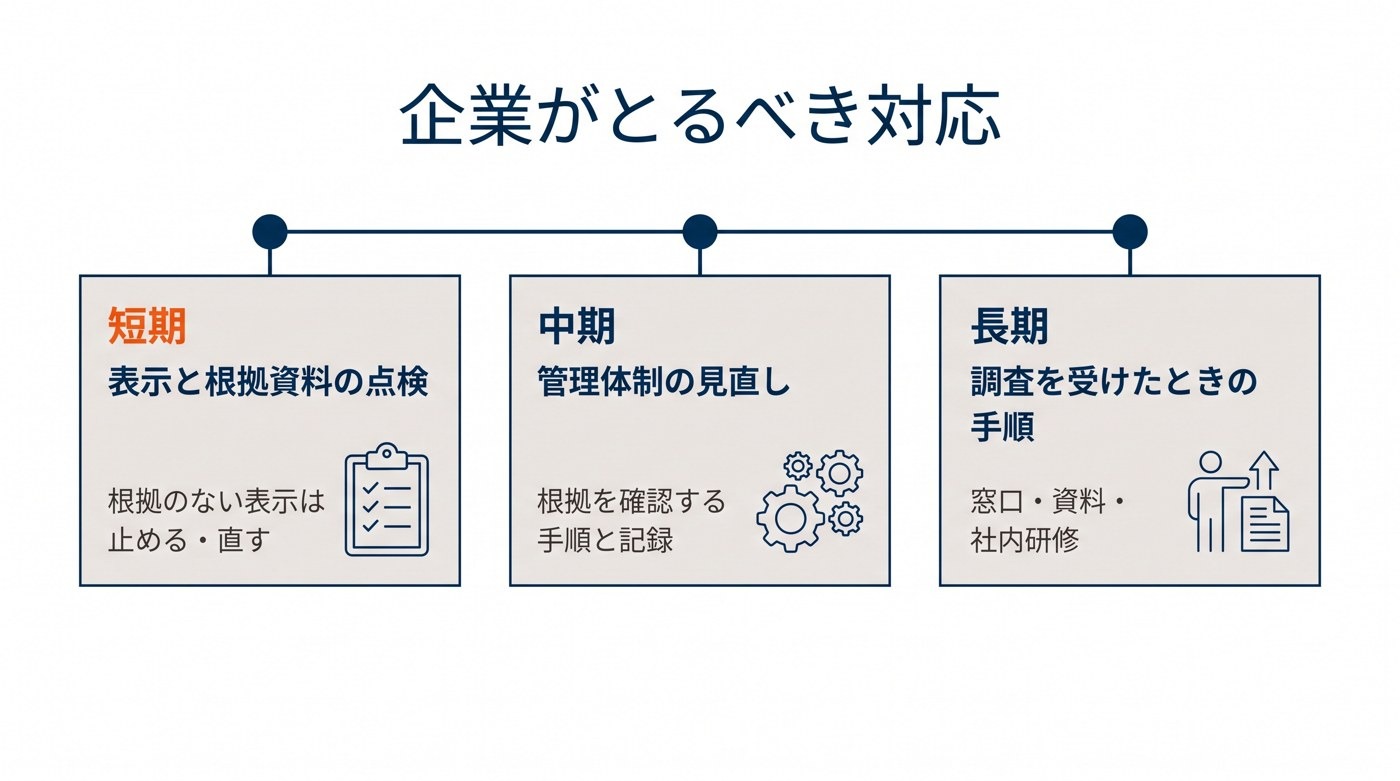
短期:現在の表示と根拠資料の点検
まず、現在出している広告・商品ページ・店頭表示について、次の点を確認します。
- 効果・性能・実績に関する表示に、裏付けとなる資料があるか
- 「No.1」などの表示の根拠となる調査が、表示内容と対応しているか
- 期間限定・割引の表示が、実際の販売条件と一致しているか
- 過去に作成した広告が、内容が変わった後も掲載されたままになっていないか
根拠が確認できない表示が見つかった場合は、その時点で表示を止めるか修正します。認識した後も放置することが、最も避けるべき対応です。
中期:表示の管理体制の見直し
景品表示法第22条は、事業者に、表示を適正に管理するために必要な体制の整備その他の措置を求めています。確約手続の運用基準でも、通知をするかどうかの考慮要素として、この義務の遵守状況が挙げられています。
具体的には、表示の作成から公開までの間に根拠を確認する手順を置くこと、確認した資料と担当者を記録して保管すること、広告代理店やアフィリエイト事業者に委託する場合に表示内容を確認する仕組みを契約に入れることなどが考えられます。インフルエンサーや口コミを利用する場合は、ステルスマーケティング告示への対応もあわせて確認します。
長期:調査を受けた場合に備えた手順の整備
消費者庁から調査や確約手続通知を受けた場合に、誰が窓口となり、どの資料を集め、どの段階で経営層と外部の専門家に共有するのかを決めておきます。確約計画の申請期間は通知から60日ですから、通知を受けてから体制を考えるのでは間に合わないおそれがあります。
担当者の異動があっても水準が保てるよう、表示に関する社内研修を定期的に行い、景品表示法のほか、特定商取引法、医薬品医療機器等法(薬機法)など、自社の商品に関係する表示規制をまとめて確認できるようにしておくことも有用です。
景品表示法の直罰規定が求めているのは「根拠を確かめてから表示する」こと
景品表示法の直罰規定は、故意に優良誤認表示・有利誤認表示を行った者に100万円以下の罰金を科すもので、両罰規定により法人も処罰の対象になります。対象となる違反の範囲は限定されており、確認不足による誤りやステルスマーケティング告示への違反が直ちに対象になるわけではありません。
一方で、根拠がないと分かっている表示を出す、指摘を受けても直さないといった対応は、直罰規定の適用が検討され得るだけでなく、確約手続の対象からも外れ、課徴金の割増にもつながり得ます。表示の前に根拠を確かめて記録を残すこと、問題に気づいたら早く止めることが、改正後の制度全体に共通する対策です。
自社の表示が優良誤認表示・有利誤認表示に当たるかどうかの判断や、消費者庁から調査を受けた場合の対応に不安がある場合は、弁護士に相談してみることをお勧めします。
- 講義動画 全4回+ガイダンス
- テキスト(PDF)無料
- 2026年度試験対応
プロスパイア法律事務所
代表弁護士 光股知裕
損保系法律事務所、企業法務系法律事務所での経験を経てプロスパイア法律事務所を設立。IT・インフルエンサー関連事業を主な分野とするネクタル株式会社の代表取締役も務める。企業法務全般、ベンチャー企業法務、インターネット・IT関連法務などを中心に手掛ける。